Berapa Lama Data Utang Pinjol di SLIK OJK? Begini Cara Memeriksa Skor Kredit Tanpa Ribet!
HAIJAKARTA.ID- Kabar baik bagi para lulusan perguruan tinggi yang ingin menambah pengalaman kerja. Kementerian Ketenagakerjaan (Kemnaker) kembali membuka pendaftaran Program Pemagangan Nasional atau MagangHub Batch 3 Angkatan II mulai 27 Oktober hingga 4 November 2026. Program ini memberikan kesempatan bagi lulusan baru untuk memperoleh pengalaman kerja secara langsung di perusahaan mitra, sekaligus meningkatkan keterampilan dan […]
HAIJAKARTA.ID- Kabar baik bagi lulusan perguruan tinggi yang ingin memperoleh pengalaman kerja sekaligus berkontribusi dalam pengawasan sektor energi nasional. Kementerian Energi dan Sumber Daya Mineral (ESDM) resmi membuka Program Pengawal Energi 2026 dengan menyediakan 108 posisi bagi talenta muda Indonesia. Program ini menjadi bagian dari upaya pemerintah memperkuat pengawasan penyaluran bahan bakar minyak (BBM) bersubsidi […]
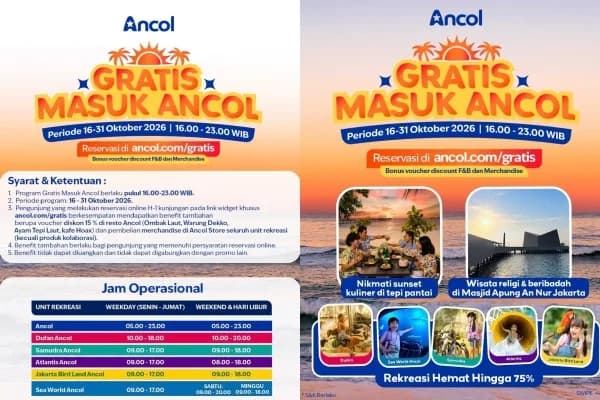
HAIJAKARTA.ID- Kabar gembira bagi warga Jakarta dan sekitarnya yang ingin menikmati liburan hemat. Taman Impian Jaya Ancol menghadirkan program gratis tiket masuk kawasan pada 16–31 Oktober 2026. Melalui program ini, pengunjung bisa menikmati suasana pantai hingga malam hari tanpa dikenakan biaya tiket masuk orang pada jam yang telah ditentukan. Berdasarkan informasi promosi yang beredar, program […]
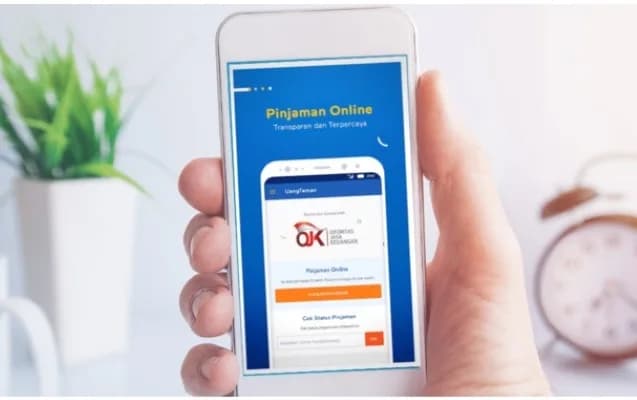
HAIJAKARTA.ID- Berapa lama data utang pinjol di SLIK OJK? Begini cara memeriksa skornya!
Mengetahui dan memahami riwayat utang atau histori kredit seseorang menjadi aspek yang sangat penting, khususnya bagi siapa pun yang berencana mengajukan pinjaman ke bank atau lembaga keuangan.
Riwayat tersebut tercatat rapi dalam sebuah sistem bernama SLIK (Sistem Layanan Informasi Keuangan) yang dikelola oleh Otoritas Jasa Keuangan (OJK).
Sebelumnya, sistem ini dikenal sebagai BI Checking, namun kini BI Checking telah digantikan oleh SLIK yang memiliki fungsi serupa, yakni mendata dan mencatat seluruh aktivitas kredit para debitur di Indonesia, termasuk aktivitas pinjaman online (pinjol).
Setiap individu yang memiliki pinjaman di lembaga keuangan formal, seperti bank, koperasi, hingga penyedia pinjaman online, otomatis akan memiliki catatan kredit yang tercatat di SLIK OJK.
Catatan ini berisi informasi mengenai status pembayaran kredit, tunggakan (jika ada), serta ketaatan seseorang dalam membayar utang tepat waktu.
Data ini sangat berpengaruh terhadap kemungkinan seseorang untuk disetujui saat mengajukan pinjaman baru di masa mendatang.
Jika seseorang masih memiliki pinjaman yang belum dilunasi, maka data terkait utang tersebut tidak bisa dihapus dan tetap akan tercatat aktif dalam sistem SLIK.
Dalam praktiknya, perusahaan penyedia pinjaman-termasuk pinjol-akan melaporkan informasi pinjaman tersebut secara berkala kepada OJK.
Maka dari itu, melunasi pinjaman merupakan satu-satunya syarat utama untuk memulai proses penghapusan data dari daftar kredit aktif.
Setelah seseorang berhasil melunasi seluruh tagihan pinjaman, baik pokok maupun bunga, penyedia pinjaman online wajib melaporkan pelunasan tersebut ke OJK melalui sistem SLIK.
Proses pelaporan biasanya memakan waktu maksimal 30 hari kalender sejak tanggal pelunasan diterima oleh penyedia pinjaman.
Setelah laporan tersebut diproses, data akan diperbarui di sistem SLIK. Sebagai bukti, penyedia pinjaman biasanya juga akan mengeluarkan Surat Keterangan Lunas yang dapat digunakan oleh debitur untuk keperluan administrasi lainnya.
Hal itu termasuk jika ada komplain terkait data kredit yang belum diperbarui di sistem SLIK OJK.
Jika setelah waktu 30 hari status di SLIK belum juga berubah menjadi “lunas”, debitur bisa mengajukan komplain langsung kepada pihak penyedia pinjaman agar mereka segera melakukan pembaruan data.
Dalam sistem SLIK, setiap debitur memiliki skor kredit yang dikenal dengan istilah kolektibilitas. Skor ini dibagi menjadi lima level berdasarkan kelancaran pembayaran utang:
Hanya mereka yang memiliki skor kolektibilitas 1 atau 2 yang masih bisa mendapatkan pinjaman dengan lancar di lembaga keuangan.
Sementara debitur dengan skor 3 ke atas harus terlebih dahulu memperbaiki catatan kredit mereka sebelum bisa mengajukan pinjaman baru.
Catatan kredit yang buruk dapat berdampak besar pada kehidupan finansial. Misalnya, jika seseorang ingin mengajukan Kredit Pemilikan Rumah (KPR), kredit kendaraan, atau kartu kredit, maka skor kredit buruk bisa menjadi alasan utama penolakan pengajuan tersebut.
Bahkan dalam proses rekrutmen kerja, terutama di sektor perbankan dan keuangan, calon karyawan dengan catatan kredit buruk bisa dianggap memiliki integritas finansial yang kurang.
Untuk mengetahui skor kredit, kamu bisa memeriksanya melalui langkah berikut:
1. Buka situs resmi: https://idebku.ojk.go.id
2. Pilih menu “Pendaftaran”.
3. Lengkapi seluruh kolom informasi diri dengan benar.
4. Unggah dokumen persyaratan seperti:
5. Klik “Ajukan Permohonan”.
6. Setelah itu, kamu akan menerima email dari OJK yang berisi nomor pendaftaran.
7. Pantau statusnya melalui menu “Status Layanan” dengan memasukkan nomor pendaftaran.
Biasanya, hasil pengecekan skor kredit akan dikirimkan maksimal 1 hari kerja ke email yang telah didaftarkan.
Jika kamu memiliki riwayat kredit buruk, satu-satunya solusi untuk memperbaikinya adalah melunasi seluruh tunggakan.
Setelah pelunasan, mintalah surat keterangan lunas dari penyedia kredit dan pantau pembaruan datanya di SLIK OJK.
Apabila kamu belum mampu membayar utang secara penuh, kamu bisa menghubungi kreditur untuk mengajukan restrukturisasi atau perubahan skema pembayaran, misalnya menjadi cicilan yang lebih ringan dan terjangkau.
Jika ditemukan adanya kesalahan dalam pencatatan utang, kamu juga berhak untuk mengajukan koreksi data.
Jika klaim terbukti benar, penyedia pinjaman harus melakukan pembaruan dan penghapusan data kredit yang tidak valid. Jangan lupa meminta bukti tertulis sebagai tanda masalah telah diselesaikan.
Rangkuman AI sedang dibuat…